En Chile, 4.006.977 personas mantienen deudas morosas y cerca de tres millones arrastran compromisos impagos por más de un año, según el Informe de Deuda Morosa USS-Equifaxcorrespondiente al segundo trimestre de 2026. A esto se suma una tasa de desempleo de 9,6% en el trimestre junio-agosto, en un escenario donde cada vez más personas recurren a procedimientos legales para enfrentar deudas que ya no pueden pagar.
Entre enero y agosto de este año, la Superintendencia de Insolvencia y Reemprendimiento(Superir) registró 5.246 procedimientos de liquidación de bienes de personas, un 20% más que en igual período de 2025. En paralelo, las renegociaciones aumentaron un 124%, alcanzando 5.496 casos. Las cifras muestran un incremento en el uso de estos mecanismos, pero también abren una pregunta: ¿qué ocurre con quienes llevan años sin poder pagar y todavía temen acogerse a una solución legal?
Para Ricardo Puelma, abogado experto en deudas e insolvencia, cuyo equipo ha tramitado más de 1.900 procedimientos concursales de personas en los últimos dos años (1.404 renegociaciones y más de 500 liquidaciones), el problema no se limita al monto adeudado. También existe un desconocimiento sobre las consecuencias de una liquidación y un temor persistente a quedar excluido del sistema financiero.
Entretención
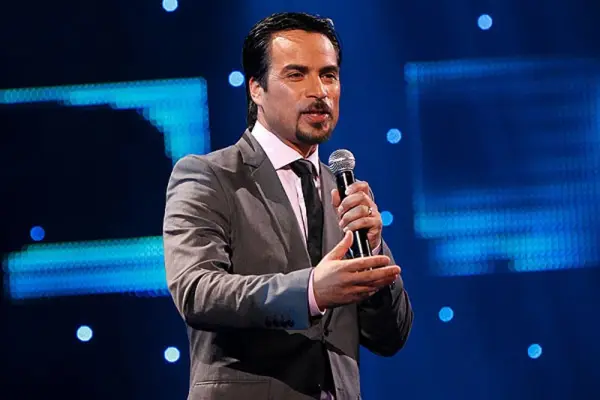
Zip Zup tuvo insólita respuesta al ser consultado por deuda de pensión alimenticia: así reaccionó el comediante
El humorista fue contactado por “Plan Perfecto” para conocer su versión de la polémica que destapó Matías Rodríguez, su hijo.
"El que no tiene bienes no teme perder nada material. Su temor es social: el miedo de haber quebrado y creer que por eso nunca más va a tener una cuenta corriente, un crédito hipotecario ni acceso a ningún producto financiero. Lo escucho a diario: gente que durante años vio la publicidad de estos procedimientos y pensó que eran para otros, porque ellos pagaban su cuota todos los meses. Hasta que se dan cuenta de que llevan años sin ver sueldo", afirma.
Síguenos en: 
El miedo a perder bienes que muchos deudores ni siquiera tienen
El análisis de más de 500 procedimientos de liquidación tramitados por el estudio de Ricardo Puelma entre octubre de 2024 y septiembre de 2026 muestra una realidad que contrasta con la imagen tradicional de la quiebra: sólo el 15% de los casos registra propiedades inmobiliarias, mientras que el 85% restante no posee este tipo de bienes.
La ausencia de propiedades, sin embargo, no significa necesariamente que la persona carezca de otros bienes. Vehículos, sociedades y derechos sobre inmuebles forman parte de los distintos activos también pueden formar parte del procedimiento, según su situación particular y las exclusiones que establece la ley.
"Son jóvenes, tienen título y prefieren cerrar el capítulo y empezar de nuevo. Casi no tienen deudas con casas comerciales: su deuda es bancaria, créditos de consumo y tarjetas, y muchas veces su único bien es un vehículo", explica el abogado con más de 10 años de trayectoria.
En su experiencia, la decisión de liquidar suele llegar después de un proceso prolongado de deterioro financiero. Pérdida del empleo, enfermedades familiares, estafas y sucesivas repactaciones aparecen entre las situaciones que terminan haciendo imposible cumplir con las obligaciones. Es el caso, por ejemplo, de un ingeniero civil industrial que trabajaba en finanzas y que lleva un año cesante. Tras utilizar los $4 millones que recibió del seguro de cesantía para financiar sus gastos y mantener un crédito repactado, terminó regresando a vivir con sus padres. Hoy no tiene vehículo ni propiedades y mantiene una deuda de $22 millones con una sola institución financiera", explica y agrega "Casi nunca es un gran gasto. Es acumulación: un crédito para el pie del auto, otro para amoblar el departamento, la tarjeta para cubrir el mes corto, y después el momento clave: un cambio de trabajo o una reducción de sueldo que no permite seguir pagando", sostiene el abogado.
¿Se puede volver a tener una cuenta bancaria después de liquidar?
Uno de los mayores temores de quienes evalúan una liquidación es que el procedimiento termine afectando permanentemente su vida financiera.
La Ley N.º 20.720 contempla la liquidación de bienes como una alternativa para enfrentar situaciones de insolvencia. Una vez terminado el procedimiento y cumplidas las condiciones legales, pueden extinguirse los saldos insolutos de las obligaciones comprendidas, con las excepciones que establece la normativa. Pero la extinción legal de las deudas no equivale a recuperar automáticamente el acceso al crédito. Las instituciones financieras mantienen sus propias políticas de evaluación y pueden considerar distintos antecedentes al momento de aprobar productos.
"El castigo existe, pero no es para siempre. Los acreedores a quienes dejaste de pagar te van a cerrar la puerta por un largo periodo; las instituciones que no estaban en tu lista de acreedores probablemente te bancaricen en el corto o mediano plazo, y eso depende mucho de tus ingresos", explica Ricardo Puelma.
El abogado relata el caso de un cliente de 35 años que liquidó cerca de $120 millones, con un vehículo como único bien, y que al mes siguiente de finalizar el procedimiento obtuvo una preaprobación hipotecaria.
Aunque se trata de una experiencia particular que no garantiza resultados equivalentes, ilustra que una liquidación no implica necesariamente una exclusión financiera definitiva.
También existe el escenario contrario. Un profesional de poco más de treinta años, que recurrió a la liquidación después de una estafa por $60 millones, continúa enfrentando restricciones en los registros internos de instituciones bancarias tres años después.
Ambos casos muestran que la reinserción financiera no tiene un plazo único y puede variar considerablemente según los antecedentes de cada persona y los criterios de las instituciones.
Sin embargo, aclara que no todas las personas sobreendeudadas necesitan liquidar sus bienes. La legislación también contempla un procedimiento de renegociación ante la Superir, gratuito y sin necesidad de contratar un abogado, que permite a quienes cumplen los requisitos buscar acuerdos con sus acreedores y establecer nuevas condiciones de pago.
La liquidación, en cambio, es un procedimiento judicial que requiere patrocinio de abogado e involucra la realización de los bienes de la persona para pagar a los acreedores. Por eso, la decisión debe considerar no solo el monto adeudado, sino también los ingresos disponibles, el patrimonio, la posibilidad real de cumplir nuevas cuotas y las consecuencias financieras de cada alternativa.
"La mayoría de los profesionales con ingresos prefiere renegociar antes que liquidar: quieren pagar lo que pidieron, evitar repactar y pagar en mejores condiciones", señala Puelma.
El especialista identifica tres señales que deberían llevar a una persona a revisar su situación antes de seguir adquiriendo compromisos: pagar gastos habituales, incluido el supermercado, en cuotas; necesitar un crédito para cubrir el pago de una tarjeta; y recurrir a financiamiento adicional para completar los gastos mensuales. "El momento de pedir ayuda es cuando ya no puedes pagar la cuota sin pedir dinero nuevo, y en todo caso antes de la primera repactación", sostiene. La recomendación es revisar el conjunto de las obligaciones y no evaluar cada cuota de manera aislada. Una repactación puede reducir el pago mensual, pero extender los plazos y aumentar significativamente el costo total de la deuda.
Errores más frecuentes
Para Ricardo Puelma, uno de los errores más frecuentes es esperar hasta que la situación financiera se vuelva completamente insostenible. El temor a reconocer el problema puede llevar a solicitar nuevos créditos, repactar reiteradamente y comprometer ingresos futuros en obligaciones que ya no resultan manejables. "La persona le debe a quienes le ofrecieron la solución en cada paso; por eso tarda tanto en darse cuenta: hasta el último día, alguien le siguió prestando", señala.
En un país con millones de personas en mora y un número creciente de procedimientos concursales, el desafío no pasa únicamente por conocer las alternativas legales disponibles, sino por entender sus alcances y consecuencias antes de tomar una decisión.
"Es un procedimiento legal, con plazos, diseñado para que una persona que trabaja vuelva a tener una vida normal. Pedir ayuda no es reconocer un fracaso; es dejar de financiar uno. Hay que conciliar el mundo financiero con la salud mental, y eso parte por sentarse a ver los números completos, algo que la mayoría no ha hecho nunca porque le da miedo lo que va a encontrar", concluye Ricardo Puelma.