Pagar una deuda con otra: las señales de la bicicleta financiera y cuándo conviene renegociar
Esta práctica, muy usada entre quienes no llegan a fin de mes, agrava el sobreendeudamiento de las personas.
 CERRAR
Esta práctica, muy usada entre quienes no llegan a fin de mes, agrava el sobreendeudamiento de las personas.
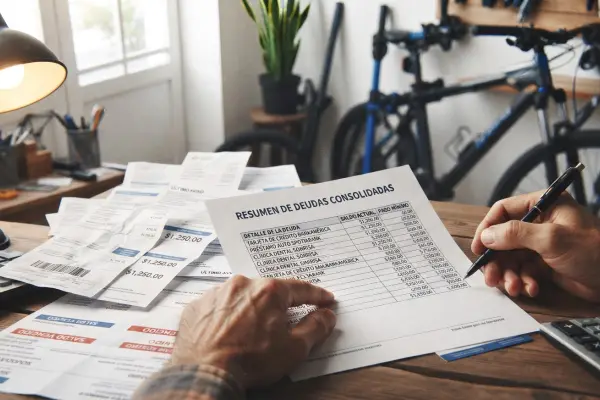
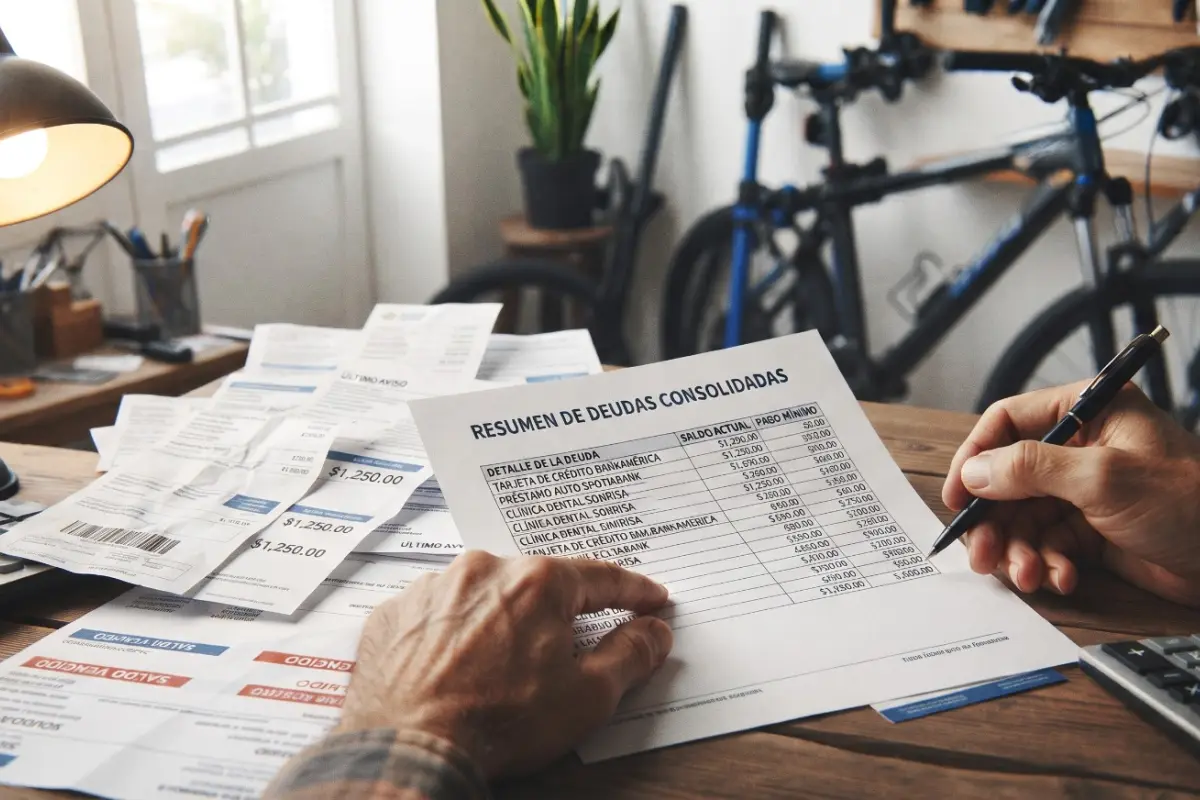
Ampliamente conocida y utilizada por los chilenos, la llamada bicicleta financiera suele empezar mucho antes de una primera cuota impaga. "Es pagar una deuda con otra, pero la deuda no baja: solo cambia de lugar y en cada vuelta suma intereses", explica Eduardo Lara, abogado del Estudio Jurídico Alfaro y Madariaga.
El ejemplo típico es sacar un avance de una tarjeta para pagar otra, o usar la línea de crédito para cubrir las cuotas del mes. Lo engañoso es que puede ocurrir con todas las cuentas al día.
"Se puede estar en la bicicleta sin mora. Si paga solo el mínimo o vive con la línea de crédito usada, ya está pedaleando", advierte el especialista. Otras señales son pagar el supermercado en cuotas, repactar una y otra vez para hacer espacio, no saber cuánto se debe en total o tener el sueldo comprometido antes de mitad de mes. Si una persona se reconoce en dos o más, Lara recomienda ordenar sus deudas.
Para el experto, la respuesta depende del punto en que esté cada afectado. Quien todavía paga puede conversar con su banco, consolidar deudas o evaluar la portabilidad financiera, siempre que eso baje la cuota y el costo total. "Consolidar deudas sin cerrar las tarjetas es volver a subirse a la bicicleta", puntualiza.
Renegociar: una solución al alza
Síguenos en: 
Entre enero y agosto de este año, 5.496 personas iniciaron una renegociación de deudas ante la Superintendencia de Insolvencia y Reemprendimiento (Superir). En el mismo período de 2025 habían sido 2.451, lo que equivale a un incremento de 124%, una cifra que coincide con los altos índices de desempleo de los últimos meses (9,8% en el trimestre julio-septiembre según el INE).
"El alza en las renegociaciones dice dos cosas: hay más gente apretada y más gente que pide ayuda a tiempo", aclara el abogado del Estudio Jurídico Alfaro y Madariaga. Parte del aumento se explica por la reforma de 2023, que abrió el procedimiento a quienes emiten boletas de honorarios. Hoy representan el 72% de las solicitudes.
En ese sentido, la renegociación está pensada para quien ya cayó en mora, pero tiene ingresos para proponer un plan de pago. Pueden pedirla las personas naturales sin actividades de primera categoría en los últimos 24 meses (quienes emiten boletas de honorarios sí califican), con dos o más deudas vencidas por más de 90 días que sumen más de 80 UF (unos $3,3 millones).
El requisito que más se pasa por alto es otro. "La renegociación ante la Superir es gratuita y no exige abogado en principio, aunque por ser de carácter tan técnico siempre es recomendable tener uno, pero tiene una ventana: hay que pedirla antes de que lo notifiquen de una demanda", sostiene Lara. La excepción son los juicios de origen laboral.
El experto advierte que nadie debería dejar de pagar a propósito para cumplir los requisitos, porque eso suma intereses, gastos de cobranza y el riesgo de ser demandado. Cuando ya no hay capacidad de pago, ni siquiera con más plazo, la alternativa es la liquidación de bienes, un proceso judicial en que se venden los bienes embargables y se extinguen los saldos.
Consejos prácticos
Con el fin de año encima, Eduardo Lara advierte dónde poner foco. "En diciembre se decide cómo se llega a marzo: el aguinaldo es para la deuda más cara, no para más regalos", afirma.
Su sugerencia es partir por el informe de deudas de la CMF, que es gratuito y muestra cuánto se debe en el sistema financiero, y hacer la Navidad con presupuesto y sin cuotas, "porque lo que se compra a plazo en diciembre se sigue pagando en marzo, junto con los útiles, la matrícula y el permiso de circulación".
También pide leer la letra chica de las ofertas de "empiece a pagar en marzo", que en general siguen generando intereses, y no financiar las vacaciones con avances ni créditos rápidos por internet.