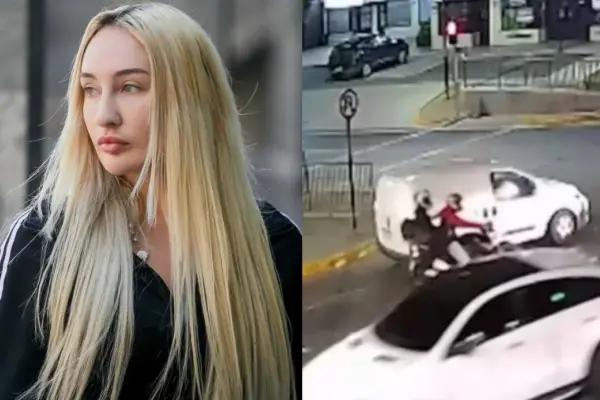
¿Primera tarjeta de crédito? 4 recomendaciones para aprender a usarla
Cuatro recomendaciones sencillas para construir historial financiero y evitar sorpresas en tu estado de cuenta desde el primer día.
 CERRAR
Cuatro recomendaciones sencillas para construir historial financiero y evitar sorpresas en tu estado de cuenta desde el primer día.
Recibir tu primera tarjeta de crédito marca un paso importante en tu vida financiera. Sin embargo, antes de usarla, conviene entender bien cómo funciona para aprovechar sus beneficios sin contratiempos ni sustos innecesarios en tu presupuesto. Si ya diste el paso de solicitar tarjeta de crédito, lo que sigue es aprender a manejarla con criterio desde el primer mes, sin apurarte y sin copiar hábitos ajenos que no se ajusten a tu realidad.
El cupo asignado no es un dinero extra para gastar a libre disposición, sino un monto prestado que tendrás que devolver. Por eso, entenderlo como un respaldo planificado (y no como una extensión del sueldo) te ayudará a evitar sorpresas desagradables al cierre del mes.
Para mantener tus finanzas ordenadas, ten presentes estos puntos:
Síguenos en: 
Cada estado de cuenta muestra dos opciones: el monto total facturado y el pago mínimo. Elegir el mínimo puede parecer cómodo, pero activa intereses sobre el saldo pendiente, lo que encarece tus compras con el tiempo.
Pagar el total cada mes evita ese costo adicional y te permite construir un historial crediticio sólido. Esta práctica, sostenida en el tiempo, es la que te da más libertad para acceder a mejores condiciones financieras a futuro y a nuevos productos bancarios.
Comprar en cuotas es útil cuando se trata de bienes duraderos, pero puede jugarte en contra si lo aplicas a gastos cotidianos o compras impulsivas. La clave está en que el plazo de pago no supere la vida útil de lo que compraste; así evitas seguir pagando algo que ya dejaste de usar.
Antes de pactar cuotas, revisa estos criterios:
La cartola resume tus movimientos, fechas de vencimiento y montos facturados en un solo lugar. Si le dedicas unos minutos cada mes, podrás detectar cobros indebidos a tiempo, entender en qué se te va el dinero y planificar mejor los siguientes pagos.
Hoy puedes hacerlo todo desde el celular: consultar saldos, revisar transacciones y pagar. Todo esto sin salir de casa. Hacerlo así simplifica esta rutina y te da control constante sobre tus movimientos, sin depender de horarios de atención ni de trasladarte hasta una sucursal para resolver algo simple.
Adoptar estos hábitos desde el principio transforma tu tarjeta en una herramienta a favor de tus metas. Cuidar el cupo, pagar el total facturado y usar las cuotas con sentido son decisiones simples que protegen tu bolsillo. Además, gestionar tu tarjeta de credito online directamente desde el celular te permite llevar un control diario de tus gastos y acompañar cada nueva etapa con tranquilidad.}